Domain dtos.de kaufen?
Wir ziehen mit dem Projekt
dtos.de um.
Sind Sie am Kauf der Domain
dtos.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain dtos.de kaufen?
Wer sind sonstige Personen in der Erbschaftssteuerklasse 1?
In der Erbschaftssteuerklasse 1 gehören neben Ehepartnern und eingetragenen Lebenspartnern auch Kinder und Stiefkinder des Erblassers sowie deren Abkömmlinge. Darüber hinaus zählen auch Eltern und Großeltern des Erblassers zur Erbschaftssteuerklasse 1. **
Ist Vermietung Lieferung oder sonstige Leistung?
Die Frage, ob Vermietung eine Lieferung oder eine sonstige Leistung ist, hängt von verschiedenen Faktoren ab. Im Allgemeinen wird Vermietung als eine sonstige Leistung betrachtet, da sie nicht den Transfer von Eigentum an einem physischen Gut beinhaltet. Stattdessen wird dem Mieter das Recht eingeräumt, das gemietete Gut für einen bestimmten Zeitraum zu nutzen. Allerdings gibt es auch Situationen, in denen Vermietung als Lieferung angesehen werden kann, insbesondere wenn es sich um die Vermietung von beweglichen Gütern handelt, die mit anderen Waren oder Dienstleistungen verbunden sind. In solchen Fällen könnte die Vermietung als Teil eines Gesamtpakets betrachtet werden, das auch den Transfer von Eigentum beinhaltet. Es ist wichtig zu beachten, dass die steuerliche Behandlung von Vermietung je nach Land und Rechtsprechung unterschiedlich sein kann. Daher ist es ratsam, sich bei steuerlichen Fragen an einen Fachexperten zu wenden, um eine genaue Einschätzung zu erhalten. Letztendlich kann die Frage, ob Vermietung als Lieferung oder sonstige Leistung betrachtet wird, komplex sein und hängt von den spezifischen Umständen des **

Ähnliche Suchbegriffe für Sonstige-Anlaufautomatik-für-1
Top-Angebote
Produkte zum Begriff Sonstige-Anlaufautomatik-für-1:
-
Sonstige Anlaufautomatik für 1 Maschine mit WahlschalterNetzanschluss, Maschinenanschluss und Absauganschluss jeweils 3 x 400 V Mit 2 Schuko-Steckdosen 230 V Max. Gesamtlast aller Maschinen 16 A oder 7,5 kW Ausgangslast Absauganlage (geschaltet) 4,0 kW 400 / AC-3 mit Wahlschalter Hand-0-Auto für Absaugung Die zulässige Gesamtanschlussleistung darf die angegebene Gesamtlast nicht überschreiten!139,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
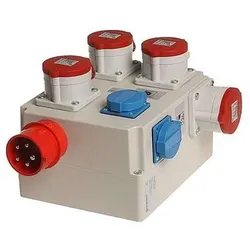
Sonstige Anlaufautomatik für 3 MaschinenDie Anlaufautomatik startet ihr Absauggerät ca. 3 Sekunden nach Start Ihrer Holzbearbeitungsmaschine. Die Nachlaufzeit beträgt ca. 8 Sekunden. Netzanschluß, Maschinenanschluß und Absauggeräteanschluß jeweils 3 x 400 V Mit 2 Schuko-Steckdosen 230 V Gesamtlast aller Maschinen 16A oder 7,5 kW Max. Ausgangslast Absauganlage (geschaltet) 4,0 kW 400 V/AC-3 Die zulässige Gesamtanschlussleistung darf die angegebene Gesamtlast nicht überschreiten189,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Holzmann Anlaufautomatik Für Absauggeräte Ala1_400vbis zu 2 Arbeitsmaschinen kö,nnen an die Mastersteckdosen angeschlossen werden Nach Einschalten der Arbeitsmaschine schaltet die Absaugung nach 2-4 Sekunden automatisch ein Absaugung lä,uft nach Abschalten der Maschine 3-4 Sekunden nach und saugt den Reststaub ab112,81 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter


-
Was ist eine Lieferung und sonstige Leistung?
Was ist eine Lieferung und sonstige Leistung? Eine Lieferung bezieht sich auf die Übertragung von physischen Gegenständen wie Waren oder Produkten an einen Kunden. Eine sonstige Leistung hingegen bezieht sich auf Dienstleistungen, die erbracht werden, ohne dass ein physischer Gegenstand übergeben wird. Beide Begriffe sind wichtig im Bereich der Umsatzsteuer, da sie unterschiedlich behandelt werden können. Es ist wichtig, zwischen Lieferungen und sonstigen Leistungen zu unterscheiden, um die korrekte steuerliche Behandlung sicherzustellen. **
-
Was sind sonstige Anmerkungen zur Online-Bewerbung?
Bei der Online-Bewerbung ist es wichtig, alle erforderlichen Unterlagen in einem PDF-Format hochzuladen. Zudem sollte man darauf achten, dass der Lebenslauf übersichtlich und gut strukturiert ist. Es ist auch ratsam, eine aussagekräftige Betreffzeile und eine individuelle Anrede im Anschreiben zu verwenden. **
-
Wann ist es eine Lieferung und wann eine sonstige Leistung?
Wann ist es eine Lieferung und wann eine sonstige Leistung? In der Regel handelt es sich um eine Lieferung, wenn ein Gegenstand physisch übergeben wird, wie zum Beispiel bei einem Verkauf von Waren. Eine sonstige Leistung hingegen bezieht sich auf Dienstleistungen, die nicht mit einer physischen Übertragung verbunden sind, wie zum Beispiel Beratungsleistungen oder Softwareentwicklung. Es ist wichtig zu beachten, dass die Unterscheidung zwischen Lieferung und sonstiger Leistung für die Umsatzsteuer relevant ist, da unterschiedliche Steuersätze und Regelungen gelten können. Es ist ratsam, sich mit den genauen Kriterien und Regelungen vertraut zu machen, um sicherzustellen, dass die richtige steuerliche Behandlung erfolgt. **
-
Was sind sonstige Aufwendungen für betrieblich genutzte Grundstücke?
Sonstige Aufwendungen für betrieblich genutzte Grundstücke sind Kosten, die im Zusammenhang mit dem Unterhalt und der Instandhaltung von Grundstücken anfallen, die für betriebliche Zwecke genutzt werden. Dazu gehören beispielsweise Ausgaben für Reparaturen, Renovierungen, Gartenpflege, Reinigungsdienste oder Müllentsorgung. Auch Kosten für Versicherungen, Steuern, Gebühren oder Energieversorgung können als sonstige Aufwendungen für betrieblich genutzte Grundstücke betrachtet werden. Diese Ausgaben sind notwendig, um den ordnungsgemäßen Betrieb des Unternehmens aufrechtzuerhalten und die Werterhaltung der Immobilie sicherzustellen. **


Wie hoch ist der Höchstbetrag für sonstige Vorsorgeaufwendungen?
Der Höchstbetrag für sonstige Vorsorgeaufwendungen beträgt im Jahr 2021 1.900 Euro für Singles und 3.800 Euro für Verheiratete bzw. eingetragene Lebenspartner. Zu den sonstigen Vorsorgeaufwendungen zählen beispielsweise Beiträge zur Kranken- und Pflegeversicherung, Unfallversicherung oder Haftpflichtversicherung. Diese Beträge können steuerlich geltend gemacht werden, um die Steuerlast zu reduzieren. Es ist wichtig, alle Belege und Nachweise für die getätigten Vorsorgeaufwendungen aufzubewahren, um diese im Falle einer Steuerprüfung vorlegen zu können. Es empfiehlt sich, sich bei steuerlichen Fragen an einen Steuerberater oder das Finanzamt zu wenden. **
Was ist der interne Speicher für sonstige Daten?
Der interne Speicher für sonstige Daten ist ein Speicherbereich auf einem Gerät, der für die Speicherung von verschiedenen Arten von Daten verwendet wird, die nicht spezifisch einer bestimmten Kategorie zugeordnet werden können. Dies können beispielsweise heruntergeladene Dateien, temporäre Dateien, Caches oder andere nicht systemrelevante Daten sein. Der interne Speicher für sonstige Daten kann je nach Gerät und Betriebssystem unterschiedlich benannt oder organisiert sein. **
Top-Angebote
Produkte zum Begriff Sonstige-Anlaufautomatik-für-1:
-
Sonstige Anlaufautomatik für 1 MaschineNetzanschluss, Maschinenanschluss und Absauganschluss jeweils 3 x 400 V Mit 2 Schuko-Steckdosen 230 V Max. Gesamtlast aller Maschinen 16 A oder 7,5 kW Ausgangslast Absauganlage (geschaltet) 4,0 kW 400 / AC-3 Die zulässige Gesamtanschlussleistung darf die angegebene Gesamtlast nicht überschreiten!119,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sonstige Anlaufautomatik für 1 Maschine mit WahlschalterNetzanschluss, Maschinenanschluss und Absauganschluss jeweils 3 x 400 V Mit 2 Schuko-Steckdosen 230 V Max. Gesamtlast aller Maschinen 16 A oder 7,5 kW Ausgangslast Absauganlage (geschaltet) 4,0 kW 400 / AC-3 mit Wahlschalter Hand-0-Auto für Absaugung Die zulässige Gesamtanschlussleistung darf die angegebene Gesamtlast nicht überschreiten!139,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wer sind sonstige Personen in der Erbschaftssteuerklasse 1?
In der Erbschaftssteuerklasse 1 gehören neben Ehepartnern und eingetragenen Lebenspartnern auch Kinder und Stiefkinder des Erblassers sowie deren Abkömmlinge. Darüber hinaus zählen auch Eltern und Großeltern des Erblassers zur Erbschaftssteuerklasse 1. **
-
Ist Vermietung Lieferung oder sonstige Leistung?
Die Frage, ob Vermietung eine Lieferung oder eine sonstige Leistung ist, hängt von verschiedenen Faktoren ab. Im Allgemeinen wird Vermietung als eine sonstige Leistung betrachtet, da sie nicht den Transfer von Eigentum an einem physischen Gut beinhaltet. Stattdessen wird dem Mieter das Recht eingeräumt, das gemietete Gut für einen bestimmten Zeitraum zu nutzen. Allerdings gibt es auch Situationen, in denen Vermietung als Lieferung angesehen werden kann, insbesondere wenn es sich um die Vermietung von beweglichen Gütern handelt, die mit anderen Waren oder Dienstleistungen verbunden sind. In solchen Fällen könnte die Vermietung als Teil eines Gesamtpakets betrachtet werden, das auch den Transfer von Eigentum beinhaltet. Es ist wichtig zu beachten, dass die steuerliche Behandlung von Vermietung je nach Land und Rechtsprechung unterschiedlich sein kann. Daher ist es ratsam, sich bei steuerlichen Fragen an einen Fachexperten zu wenden, um eine genaue Einschätzung zu erhalten. Letztendlich kann die Frage, ob Vermietung als Lieferung oder sonstige Leistung betrachtet wird, komplex sein und hängt von den spezifischen Umständen des **
-
Was ist eine Lieferung und sonstige Leistung?
Was ist eine Lieferung und sonstige Leistung? Eine Lieferung bezieht sich auf die Übertragung von physischen Gegenständen wie Waren oder Produkten an einen Kunden. Eine sonstige Leistung hingegen bezieht sich auf Dienstleistungen, die erbracht werden, ohne dass ein physischer Gegenstand übergeben wird. Beide Begriffe sind wichtig im Bereich der Umsatzsteuer, da sie unterschiedlich behandelt werden können. Es ist wichtig, zwischen Lieferungen und sonstigen Leistungen zu unterscheiden, um die korrekte steuerliche Behandlung sicherzustellen. **
-
Was sind sonstige Anmerkungen zur Online-Bewerbung?
Bei der Online-Bewerbung ist es wichtig, alle erforderlichen Unterlagen in einem PDF-Format hochzuladen. Zudem sollte man darauf achten, dass der Lebenslauf übersichtlich und gut strukturiert ist. Es ist auch ratsam, eine aussagekräftige Betreffzeile und eine individuelle Anrede im Anschreiben zu verwenden. **
Ähnliche Suchbegriffe für Sonstige-Anlaufautomatik-für-1
-
Sonstige Anlaufautomatik für 3 MaschinenDie Anlaufautomatik startet ihr Absauggerät ca. 3 Sekunden nach Start Ihrer Holzbearbeitungsmaschine. Die Nachlaufzeit beträgt ca. 8 Sekunden. Netzanschluß, Maschinenanschluß und Absauggeräteanschluß jeweils 3 x 400 V Mit 2 Schuko-Steckdosen 230 V Gesamtlast aller Maschinen 16A oder 7,5 kW Max. Ausgangslast Absauganlage (geschaltet) 4,0 kW 400 V/AC-3 Die zulässige Gesamtanschlussleistung darf die angegebene Gesamtlast nicht überschreiten189,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Holzmann Anlaufautomatik Für Absauggeräte Ala1_400vbis zu 2 Arbeitsmaschinen kö,nnen an die Mastersteckdosen angeschlossen werden Nach Einschalten der Arbeitsmaschine schaltet die Absaugung nach 2-4 Sekunden automatisch ein Absaugung lä,uft nach Abschalten der Maschine 3-4 Sekunden nach und saugt den Reststaub ab112,81 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Palme, Inga: Kaufmann/Kauffrau im E-Commerce Teil 1Kaufmann/Kauffrau im E-Commerce Teil 1 , Dieser Prüfungstrainer bereitet angehende Kaufleute im E-Commerce auf Teil 1 ihrer schriftlichen Abschlussprüfung vor. Prüfungsfach: Sortimentsbewirtschaftung und Vertragsanbahnung Mit prüfungsnahen Aufgaben und erklärten Lösungswegen. , Batteriemanagementsysteme (BMS) > Batterien, BMS & Brennstoffzellen , Auflage: 2024, Erscheinungsjahr: 202308, Produktform: Kartoniert, Autoren: Palme, Inga, Edition: REV, Auflage: 25002, Auflage/Ausgabe: 2024, Seitenzahl/Blattzahl: 104, Keyword: Sortimentsbewirtschaftung und Vertragsanbahnung; Gestreckte Abschlussprüfung; Musterlösungen; Prüfungssimulation; Gestreckte Abschlussprüfung Teil 2; IHK; IHK-Prüfung; Kaufmann im E-Commerce; für E-Commerce, Fachschema: E-Business~Electronic Commerce - E-Commerce~E-Venture~Internet / Electronic Commerce~Net Economy, Fachkategorie: Unterricht und Didaktik: Berufsausbildung, Bildungszweck: Für die Berufsbildung, Warengruppe: HC/Berufsschulbücher, Fachkategorie: Berufsausbildung, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: U-Form Verlag, Verlag: U-Form Verlag, Verlag: u-form Verlag, Hermann Ullrich GmbH & Co KG, Länge: 290, Breite: 212, Höhe: 10, Gewicht: 306, Produktform: Klappenbroschur, Genre: Schule und Lernen, Genre: Schule und Lernen, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0006, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, Unterkatalog: Schulbuch,25,10 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann ist es eine Lieferung und wann eine sonstige Leistung?
Wann ist es eine Lieferung und wann eine sonstige Leistung? In der Regel handelt es sich um eine Lieferung, wenn ein Gegenstand physisch übergeben wird, wie zum Beispiel bei einem Verkauf von Waren. Eine sonstige Leistung hingegen bezieht sich auf Dienstleistungen, die nicht mit einer physischen Übertragung verbunden sind, wie zum Beispiel Beratungsleistungen oder Softwareentwicklung. Es ist wichtig zu beachten, dass die Unterscheidung zwischen Lieferung und sonstiger Leistung für die Umsatzsteuer relevant ist, da unterschiedliche Steuersätze und Regelungen gelten können. Es ist ratsam, sich mit den genauen Kriterien und Regelungen vertraut zu machen, um sicherzustellen, dass die richtige steuerliche Behandlung erfolgt. **
-
Was sind sonstige Aufwendungen für betrieblich genutzte Grundstücke?
Sonstige Aufwendungen für betrieblich genutzte Grundstücke sind Kosten, die im Zusammenhang mit dem Unterhalt und der Instandhaltung von Grundstücken anfallen, die für betriebliche Zwecke genutzt werden. Dazu gehören beispielsweise Ausgaben für Reparaturen, Renovierungen, Gartenpflege, Reinigungsdienste oder Müllentsorgung. Auch Kosten für Versicherungen, Steuern, Gebühren oder Energieversorgung können als sonstige Aufwendungen für betrieblich genutzte Grundstücke betrachtet werden. Diese Ausgaben sind notwendig, um den ordnungsgemäßen Betrieb des Unternehmens aufrechtzuerhalten und die Werterhaltung der Immobilie sicherzustellen. **
-
Wie hoch ist der Höchstbetrag für sonstige Vorsorgeaufwendungen?
Der Höchstbetrag für sonstige Vorsorgeaufwendungen beträgt im Jahr 2021 1.900 Euro für Singles und 3.800 Euro für Verheiratete bzw. eingetragene Lebenspartner. Zu den sonstigen Vorsorgeaufwendungen zählen beispielsweise Beiträge zur Kranken- und Pflegeversicherung, Unfallversicherung oder Haftpflichtversicherung. Diese Beträge können steuerlich geltend gemacht werden, um die Steuerlast zu reduzieren. Es ist wichtig, alle Belege und Nachweise für die getätigten Vorsorgeaufwendungen aufzubewahren, um diese im Falle einer Steuerprüfung vorlegen zu können. Es empfiehlt sich, sich bei steuerlichen Fragen an einen Steuerberater oder das Finanzamt zu wenden. **
-
Was ist der interne Speicher für sonstige Daten?
Der interne Speicher für sonstige Daten ist ein Speicherbereich auf einem Gerät, der für die Speicherung von verschiedenen Arten von Daten verwendet wird, die nicht spezifisch einer bestimmten Kategorie zugeordnet werden können. Dies können beispielsweise heruntergeladene Dateien, temporäre Dateien, Caches oder andere nicht systemrelevante Daten sein. Der interne Speicher für sonstige Daten kann je nach Gerät und Betriebssystem unterschiedlich benannt oder organisiert sein. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.